

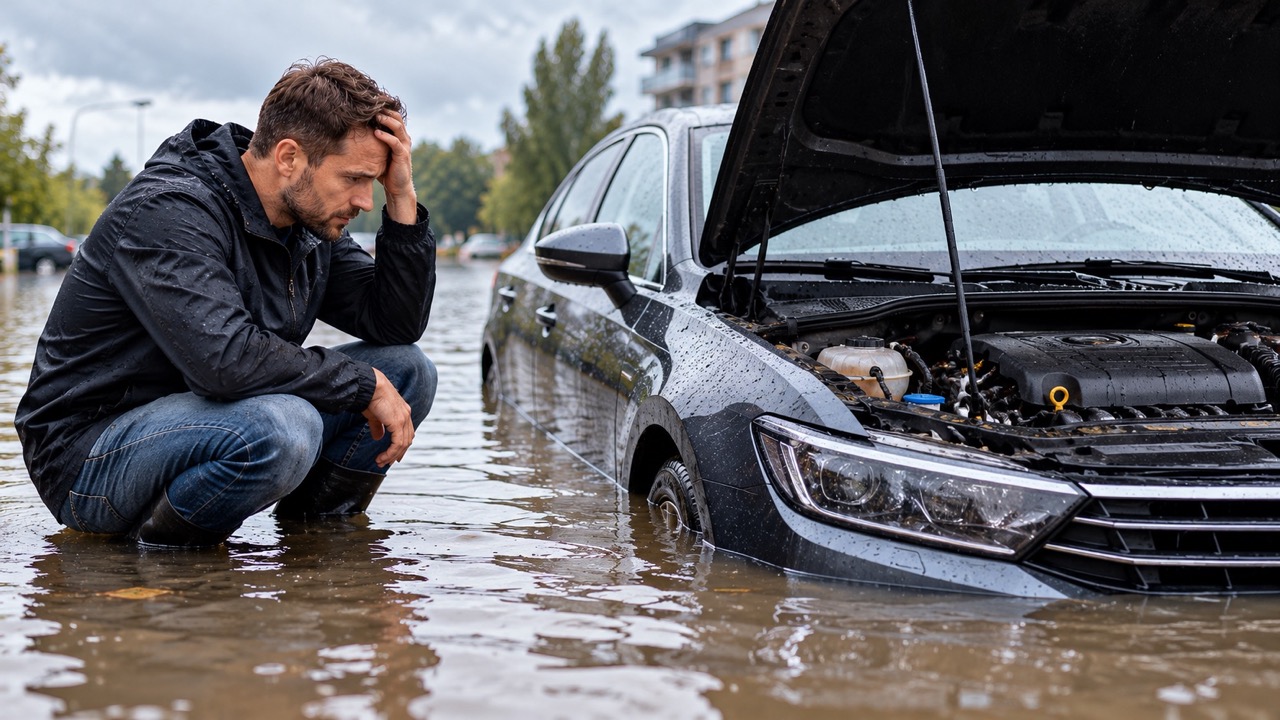
Gwałtowne ulewy, lokalne podtopienia i intensywne burze mogą spowodować poważne uszkodzenia samochodu. Woda przedostająca się do wnętrza pojazdu niszczy tapicerkę, instalację elektryczną, sterowniki oraz elementy mechaniczne. Szczególnie niebezpieczna jest sytuacja, w której kierowca próbuje przejechać przez zalany odcinek drogi, a woda dostaje się do układu dolotowego silnika. Skutki takiego zdarzenia mogą być znacznie poważniejsze niż samo zawilgocenie wnętrza.
Właściciele zalanych pojazdów często zastanawiają się, czy ubezpieczenie samochodu obejmuje szkody spowodowane przez wodę, czy można uzyskać odszkodowanie za uszkodzony silnik i jakie znaczenie ma sposób powstania szkody. Odpowiedź zależy przede wszystkim od rodzaju ubezpieczenia oraz postanowień konkretnej umowy.
Obowiązkowe OC co do zasady nie pokrywa szkód powstałych we własnym samochodzie wskutek ulewy lub powodzi. Ochronę może zapewniać autocasco, jeżeli zakres polisy obejmuje dane zdarzenie i nie występują podstawy do odmowy wypłaty odszkodowania.
Czy ubezpieczenie AC obejmuje zalanie samochodu?
Autocasco jest dobrowolnym ubezpieczeniem majątkowym, którego zakres określają warunki konkretnej umowy. W zależności od wariantu ochrona może obejmować szkody spowodowane przez powódź, intensywne opady deszczu, podtopienie lub inne zdarzenia atmosferyczne.
Nie należy jednak zakładać, że każda polisa AC zapewnia identyczny zakres ochrony. Poszczególne umowy mogą różnić się definicjami zdarzeń, sposobem ustalania odszkodowania oraz wyłączeniami odpowiedzialności.
Przy analizie ubezpieczenia szczególnie ważne jest rozróżnienie szkód powstałych podczas postoju samochodu od uszkodzeń, do których doszło w trakcie jazdy przez zalany teren.
Samochód zaparkowany na parkingu, który został nagle podtopiony podczas ulewy, znajduje się w innej sytuacji niż pojazd, którym kierowca świadomie wjechał na głęboko zalaną drogę. Nie oznacza to automatycznie odmiennej decyzji ubezpieczyciela, ale okoliczności zdarzenia mogą mieć znaczenie przy ocenie odpowiedzialności.
Zalanie samochodu na parkingu – kiedy można otrzymać odszkodowanie?
Jednym z typowych scenariuszy jest zalanie samochodu pozostawionego na parkingu podziemnym, przy ulicy lub na terenie posesji.
Podczas gwałtownej ulewy system odprowadzania wody może nie nadążać z jej odbiorem. Woda gromadzi się w zagłębieniach terenu i przedostaje do wnętrza zaparkowanych pojazdów.
W takiej sytuacji uszkodzeniu mogą ulec wykładziny podłogowe, moduły elektroniczne, instalacja elektryczna, fotele oraz elementy układu napędowego.
Jeżeli samochód posiada AC obejmujące określone zdarzenia atmosferyczne, właściciel może zgłosić szkodę i ubiegać się o świadczenie zgodnie z warunkami umowy.
Kluczowe znaczenie ma dokumentacja przedstawiająca poziom wody, miejsce postoju oraz zakres uszkodzeń.
Warto wykonać zdjęcia jeszcze przed rozpoczęciem osuszania pojazdu, o ile można to zrobić bezpiecznie.
Wjazd samochodem w głęboką wodę – czy AC zadziała?
Sytuacja komplikuje się, gdy do zalania dochodzi podczas jazdy.
Kierowca może nie zauważyć rzeczywistej głębokości kałuży albo wjechać na odcinek drogi, na którym woda gwałtownie przybiera. W takim przypadku może dojść do zalania układu dolotowego, instalacji elektrycznej lub innych podzespołów.
Przy ocenie szkody znaczenie mają okoliczności zdarzenia oraz postanowienia OWU.
Ubezpieczyciel może analizować, czy kierowca zachował należytą ostrożność, czy istniały widoczne oznaczenia zagrożenia oraz czy zachowanie prowadzącego pojazd mogło przyczynić się do powstania lub zwiększenia szkody.
Nie można jednak przyjąć, że każdy wjazd w wodę automatycznie pozbawia prawa do odszkodowania.
Ocena wymaga uwzględnienia konkretnego przebiegu zdarzenia, treści umowy i właściwych przepisów.
Hydrolock – dlaczego woda może zniszczyć silnik?
Jednym z najpoważniejszych skutków przejazdu przez głęboką wodę jest zjawisko określane jako hydrolock, czyli blokada hydrauliczna silnika.
Dochodzi do niej, gdy woda przedostaje się do cylindrów jednostki napędowej. W przeciwieństwie do mieszanki powietrzno-paliwowej ciecz jest praktycznie nieściśliwa w warunkach pracy silnika.
Próba sprężenia wody przez poruszający się tłok może doprowadzić do uszkodzenia korbowodów, tłoków, wału korbowego lub innych elementów mechanicznych.
W niektórych przypadkach silnik gaśnie natychmiast po wjechaniu w wodę. W innych uszkodzenia ujawniają się podczas próby ponownego uruchomienia.
Dlatego po podejrzeniu przedostania się wody do silnika nie należy podejmować kolejnych prób jego uruchomienia.
Takie działanie może zwiększyć zakres uszkodzeń i utrudnić późniejszą ocenę przyczyn awarii.
Czy AC pokrywa uszkodzenie silnika po zassaniu wody?
Odpowiedź zależy od zakresu ubezpieczenia i okoliczności powstania szkody.
W niektórych umowach AC mogą występować szczególne postanowienia dotyczące uszkodzeń silnika wskutek zassania wody. Istotne mogą być również wyłączenia odnoszące się do rażącego niedbalstwa lub działań zwiększających rozmiar szkody.
Z tego względu przed zawarciem polisy warto sprawdzić, czy ochrona obejmuje nie tylko bezpośrednie zalanie pojazdu podczas postoju, ale również określone szkody powstałe w trakcie jazdy.
Przy wyborze ochrony można wykorzystać Kalkulator OC AC Beesafe, a następnie zapoznać się z warunkami proponowanego ubezpieczenia.
Szczególnie ważne jest ustalenie, czy umowa przewiduje ograniczenia dotyczące szkód mechanicznych będących następstwem przedostania się wody do silnika.
Co zrobić bezpośrednio po zalaniu samochodu?
Pierwszym zadaniem jest zapewnienie bezpieczeństwa osobom znajdującym się w pojeździe.
Jeżeli samochód znajduje się w miejscu, w którym poziom wody szybko rośnie, priorytetem jest bezpieczne opuszczenie zagrożonego obszaru. Nie należy podejmować prób ratowania pojazdu kosztem własnego bezpieczeństwa.
Gdy sytuacja jest już opanowana, warto udokumentować zdarzenie. Zdjęcia poziomu wody, uszkodzeń wnętrza oraz otoczenia mogą być przydatne podczas likwidacji szkody.
Nie należy uruchamiać zalanego silnika ani włączać urządzeń elektrycznych, jeżeli istnieje podejrzenie przedostania się wody do instalacji.
W samochodach elektrycznych i hybrydowych szczególne znaczenie ma bezpieczeństwo układów wysokiego napięcia. Nie wolno samodzielnie ingerować w uszkodzone przewody, akumulator trakcyjny ani elementy oznaczone jako instalacja wysokiego napięcia.
Dalsze czynności powinny być wykonywane przez odpowiednio przygotowane osoby.
Dlaczego szybkie osuszanie samochodu jest tak ważne?
Woda pozostająca we wnętrzu samochodu może prowadzić do korozji, uszkodzeń elektroniki oraz rozwoju pleśni.
Szczególnie problematyczne są materiały wygłuszające i izolacyjne znajdujące się pod wykładziną podłogową. Mogą zatrzymywać wilgoć przez długi czas, nawet jeżeli widoczna powierzchnia tapicerki wydaje się już sucha.
Profesjonalna naprawa zalanego samochodu może wymagać demontażu foteli, wykładzin, osłon oraz elementów wyposażenia wnętrza.
Ważne jest również sprawdzenie złączy elektrycznych i sterowników umieszczonych w dolnej części kabiny.
Samo odkurzenie wody i pozostawienie samochodu z otwartymi drzwiami nie zawsze wystarczy do przywrócenia jego sprawności.
Zalanie elektroniki samochodowej – jakie uszkodzenia mogą pojawić się później?
Nowoczesne samochody wykorzystują liczne moduły elektroniczne odpowiedzialne za sterowanie silnikiem, systemami bezpieczeństwa, klimatyzacją oraz wyposażeniem komfortowym.
Część tych elementów może znajdować się pod fotelami, w tunelu środkowym lub w dolnych partiach nadwozia.
Po zalaniu mogą wystąpić problemy z komunikacją pomiędzy sterownikami, błędy systemów bezpieczeństwa, nieprawidłowe działanie zamków lub trudności z uruchomieniem pojazdu.
Niektóre usterki pojawiają się dopiero po pewnym czasie, gdy wilgoć powoduje korozję połączeń elektrycznych.
Dlatego diagnostyka zalanego samochodu powinna obejmować nie tylko ocenę widocznych uszkodzeń, ale również kontrolę instalacji i systemów elektronicznych.
Zalany samochód elektryczny – na co zwrócić uwagę?
W przypadku samochodów elektrycznych i hybrydowych szczególnie istotna jest ocena stanu układu wysokiego napięcia.
Akumulator trakcyjny, przewody zasilające, falownik oraz inne elementy układu napędowego są projektowane z uwzględnieniem określonych wymagań bezpieczeństwa i odporności na warunki eksploatacyjne.
Nie oznacza to jednak, że pojazd może bez konsekwencji pozostawać zanurzony w wodzie.
Po poważnym zalaniu konieczna może być specjalistyczna diagnostyka, przeprowadzona zgodnie z procedurami producenta.
Nie należy samodzielnie uruchamiać ani ładować samochodu, jeżeli istnieje podejrzenie uszkodzenia elementów wysokonapięciowych.
Przy analizie Ubezpieczenie samochodu Beesafe warto uwzględnić specyfikę pojazdu elektrycznego oraz sprawdzić warunki AC i assistance.
Czy assistance pomoże po zalaniu samochodu?
Assistance może być przydatne, jeżeli samochód został unieruchomiony wskutek zalania i nie może bezpiecznie kontynuować jazdy.
Zakres pomocy zależy jednak od konkretnego wariantu ubezpieczenia.
Przed zawarciem umowy warto sprawdzić, w jakich sytuacjach organizowane jest holowanie, jakie obowiązują limity oraz czy pomoc obejmuje zdarzenia związane z działaniem sił przyrody.
Ważny jest również sposób transportu samochodu.
Pojazd z uszkodzonym silnikiem, automatyczną skrzynią biegów lub napędem elektrycznym może wymagać określonej procedury holowania albo przewozu na lawecie.
Niewłaściwy transport może doprowadzić do dodatkowych uszkodzeń.
Czy zalanie samochodu może oznaczać szkodę całkowitą?
Tak. W przypadku poważnego zalania koszt przywrócenia samochodu do stanu sprzed zdarzenia może być bardzo wysoki.
Dotyczy to szczególnie pojazdów, w których uszkodzeniu uległy liczne moduły elektroniczne, instalacja elektryczna, elementy wyposażenia wnętrza oraz układ napędowy.
W ramach AC kwalifikacja szkody całkowitej zależy od definicji zawartej w umowie.
Ubezpieczyciel może porównać ustalone koszty naprawy z wartością pojazdu i zastosować odpowiednie zasady rozliczenia.
Przy wycenie istotne jest prawidłowe określenie zakresu uszkodzeń, ponieważ skutki zalania nie zawsze są widoczne podczas pierwszych oględzin.
Czy można sprzedać samochód po zalaniu?
Samochód po zalaniu może zostać sprzedany, ale sprzedający powinien rzetelnie przedstawić jego stan techniczny oraz znane uszkodzenia.
Zalanie może mieć istotny wpływ na bezpieczeństwo, trwałość instalacji elektrycznej i przyszłą niezawodność pojazdu.
Warto zachować dokumentację napraw, diagnostyki oraz wymienionych podzespołów.
Kupujący powinien mieć możliwość oceny rzeczywistego stanu samochodu, szczególnie jeżeli uszkodzenia dotyczyły elektroniki lub układów bezpieczeństwa.
Ukrywanie istotnych wad może prowadzić do odpowiedzialności sprzedającego na zasadach wynikających z przepisów prawa cywilnego.
Czy można uzyskać odszkodowanie od zarządcy drogi za zalany samochód?
W niektórych sytuacjach właściciel samochodu może rozważyć dochodzenie roszczeń od podmiotu odpowiedzialnego za utrzymanie drogi.
Nie oznacza to jednak, że każde zalanie samochodu na drodze automatycznie powoduje odpowiedzialność zarządcy.
Konieczne jest wykazanie odpowiednich przesłanek odpowiedzialności, w szczególności nieprawidłowego działania lub zaniechania, szkody oraz związku przyczynowego między nimi.
Znaczenie mogą mieć okoliczności dotyczące stanu odwodnienia drogi, oznakowania zagrożenia i charakteru opadów.
Sama intensywność deszczu nie przesądza ani o odpowiedzialności zarządcy, ani o jej braku.
Każdy przypadek wymaga indywidualnej analizy.
Jak zgłosić zalanie samochodu do ubezpieczyciela?
Po zabezpieczeniu pojazdu należy zgłosić szkodę zgodnie z zasadami określonymi w umowie.
W zgłoszeniu warto dokładnie opisać miejsce, czas i przebieg zdarzenia oraz wskazać, czy samochód był zaparkowany, czy znajdował się w ruchu.
Istotne są informacje o poziomie wody, czasie jej oddziaływania oraz objawach uszkodzenia pojazdu.
Do dokumentacji warto dołączyć zdjęcia i dostępne materiały potwierdzające okoliczności zdarzenia.
Przed rozpoczęciem naprawy należy ustalić zasady oględzin i dokumentowania uszkodzeń. Jednocześnie właściciel powinien podejmować rozsądne działania ograniczające dalsze powiększanie szkody, z uwzględnieniem bezpieczeństwa i warunków umowy.
Czy najtańsze OC wystarczy przy ryzyku powodzi?
Obowiązkowe OC chroni przed skutkami odpowiedzialności cywilnej za szkody wyrządzone innym osobom w związku z ruchem pojazdu.
Nie jest natomiast ubezpieczeniem własnego samochodu od zalania, gradu, powodzi czy innych zdarzeń atmosferycznych.
Kierowca poszukujący podstawowej ochrony może sprawdzić Najtańsze ubezpieczenie oc Beesafe, pamiętając, że ewentualne rozszerzenie ochrony o AC wymaga osobnej analizy warunków ubezpieczenia.
Szczególne znaczenie ma to dla właścicieli samochodów parkowanych w garażach podziemnych, na terenach zagrożonych podtopieniami lub w miejscach, w których podczas intensywnych opadów regularnie gromadzi się woda.
Jak ograniczyć ryzyko zalania samochodu podczas ulewy?
Najważniejsze znaczenie ma unikanie jazdy przez zalane odcinki dróg, których głębokości nie można bezpiecznie ocenić.
Nawet stosunkowo płytka warstwa wody może stanowić zagrożenie, jeżeli pod jej powierzchnią znajdują się uszkodzenia nawierzchni, otwarte studzienki lub silny nurt.
Warto również zwracać uwagę na lokalizację miejsca parkowania. Zagłębienia terenu, okolice przejazdów pod wiaduktami oraz niektóre parkingi podziemne mogą być szczególnie narażone na szybkie gromadzenie się wody.
W przypadku prognozowanych intensywnych opadów rozsądne może być wcześniejsze przestawienie samochodu w bezpieczniejsze miejsce, o ile jest to możliwe bez narażania ludzi.
Po przejechaniu przez głębszą wodę należy obserwować działanie pojazdu. Jeżeli pojawią się niepokojące objawy, nie należy kontynuować jazdy bez oceny stanu technicznego.
Najczęstsze pytania o zalany samochód i ubezpieczenie AC
Czy AC obejmuje zalanie samochodu podczas postoju?
Może obejmować takie zdarzenie, jeżeli odpowiednie ryzyko znajduje się w zakresie ochrony i nie zachodzi wyłączenie odpowiedzialności. Decydują warunki konkretnej umowy.
Czy można uruchomić samochód po zalaniu?
Jeżeli istnieje podejrzenie przedostania się wody do silnika lub instalacji elektrycznej, nie należy próbować uruchamiać pojazdu przed jego sprawdzeniem.
Czy ubezpieczyciel może odmówić odszkodowania po wjechaniu w wodę?
Możliwość odmowy zależy od okoliczności zdarzenia, treści umowy oraz właściwych przepisów. Sam fakt wjazdu w wodę nie przesądza automatycznie o braku ochrony.
Czy OC pokryje naprawę samochodu zalanego przez deszcz?
Własne OC nie obejmuje co do zasady takich uszkodzeń. Możliwość uzyskania świadczenia należy analizować w ramach AC lub ewentualnej odpowiedzialności innego podmiotu.
Czy zalany samochód zawsze nadaje się do naprawy?
Nie. Możliwość bezpiecznej i ekonomicznie uzasadnionej naprawy zależy od poziomu zalania, czasu oddziaływania wody oraz zakresu uszkodzeń mechanicznych i elektronicznych.
Na co zwrócić uwagę przy wyborze AC chroniącego przed zalaniem?
Najważniejsze jest sprawdzenie definicji zdarzeń atmosferycznych objętych ochroną oraz postanowień dotyczących uszkodzeń powstałych wskutek działania wody.
Szczególną uwagę warto poświęcić sytuacjom związanym z zalaniem silnika podczas jazdy, uszkodzeniami elektroniki i zasadami kwalifikacji szkody całkowitej.
Istotne są również obowiązki właściciela po zdarzeniu, sposób dokumentowania szkody oraz warunki organizacji pomocy drogowej.
Dobrze dobrane AC powinno odpowiadać rzeczywistym zagrożeniom związanym z użytkowaniem samochodu, a nie tylko jego wartości rynkowej. W przypadku intensywnych opadów i lokalnych podtopień równie ważne jak zakres ubezpieczenia pozostaje odpowiedzialne zachowanie kierowcy, właściwe zabezpieczenie pojazdu oraz szybka reakcja po wystąpieniu szkody.

Comments are closed.